创新货币数字化:别只盯着概念,这几个落地细节才是真关键
货币数字化的核心不是把纸币变成手机里的余额,而是重构钱的传输规则和信任链条。过去二十年,从央行数字货币试点到商业稳定币,全球超过130个国家在推进各自的CBDC项目。创新不是造新货币,是让旧货币在数字世界里跑得更快、更透明、更可编程,整个底层结算逻辑都在被改写。
落地场景比概念更值得关注。中国数字人民币的"双离线支付"技术创新货币数字化:别只盯着概念,这几个落地细节才是真关键,让两台手机不联网也能完成交易,这在非洲、东南亚等网络基础设施薄弱的地区直接切中痛点。新加坡Project Ubin已经跑通了商业银行间的实时跨境结算,把传统T+2清算压缩到秒级。这些不是PPT里的愿景,是已经上线跑通的生产系统。
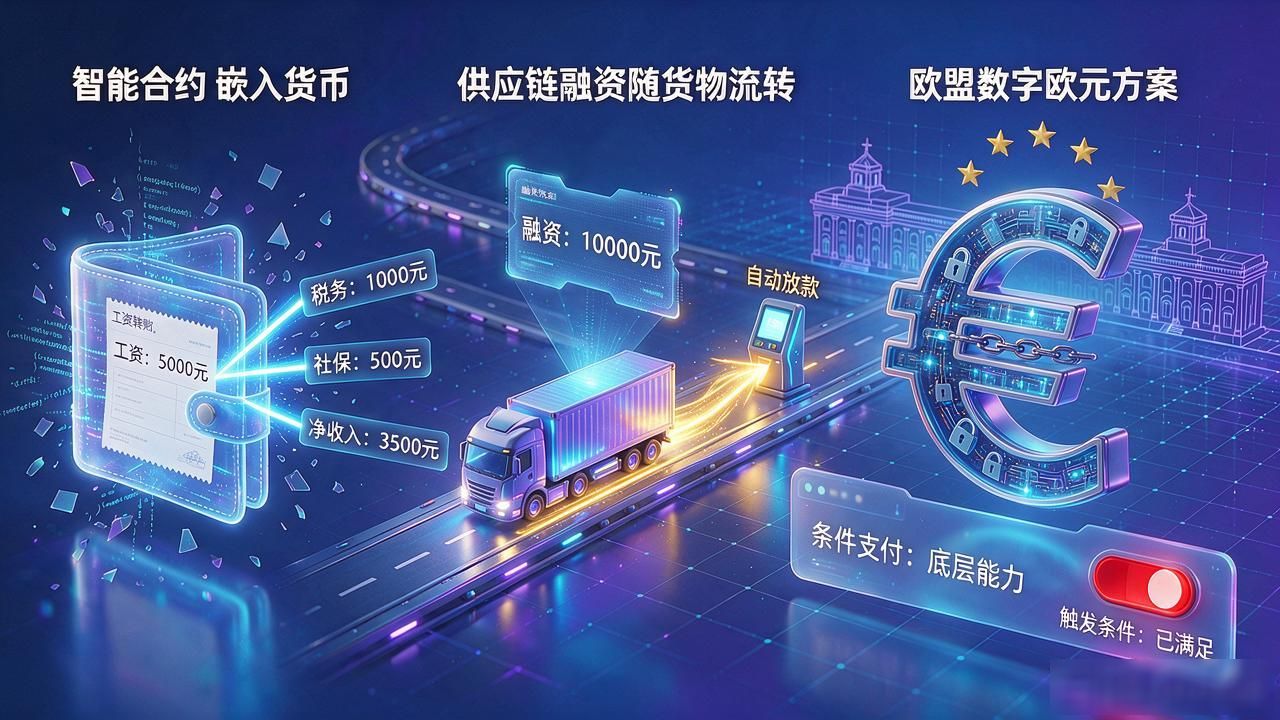
可编程性才是真正改写游戏规则的那把钥匙。智能合约嵌入货币后,工资发放可以自动拆分税务和社保,供应链融资随货物流转自动放款。欧盟数字欧元方案里创新货币数字化,条件支付被设计为底层能力——钱到了收款方账户,但只有满足特定触发条件才能动用。货币从通用交换媒介变成了定向、可追溯的金融工具,信贷与监管范式都在随之改变。
技术路线已经清晰,但规则怎么定、数据主权归谁、离线交易风控边界画在哪,这些问题没有现成答案。你所在的行业,最期待数字货币帮你解决什么具体痛点?欢迎在评论区聊聊你的看法。