
央行数字货币产业链全拆解:从底层硬件到终端应用,钱都流向了谁
在支付清算领域摸爬滚打十几年,我越来越觉得,央行数字货币这条链子,远不止"发个电子钱"那么简单。它是一条从芯片到APP、从央行到街边小摊的完整生态,上游拼安全,下游拼场景,中间靠银行体系做黏合剂。
最底层的活儿是芯片和密码机。数字人民币的离线支付依赖硬件安全芯片,国内几家做智能卡、安全模块的厂商已经卡位多年。再往上走是央行发行的系统架构,包括双离线技术、钱包分级体系,技术门槛比想象中高,不是随便一家软件公司就能接的。
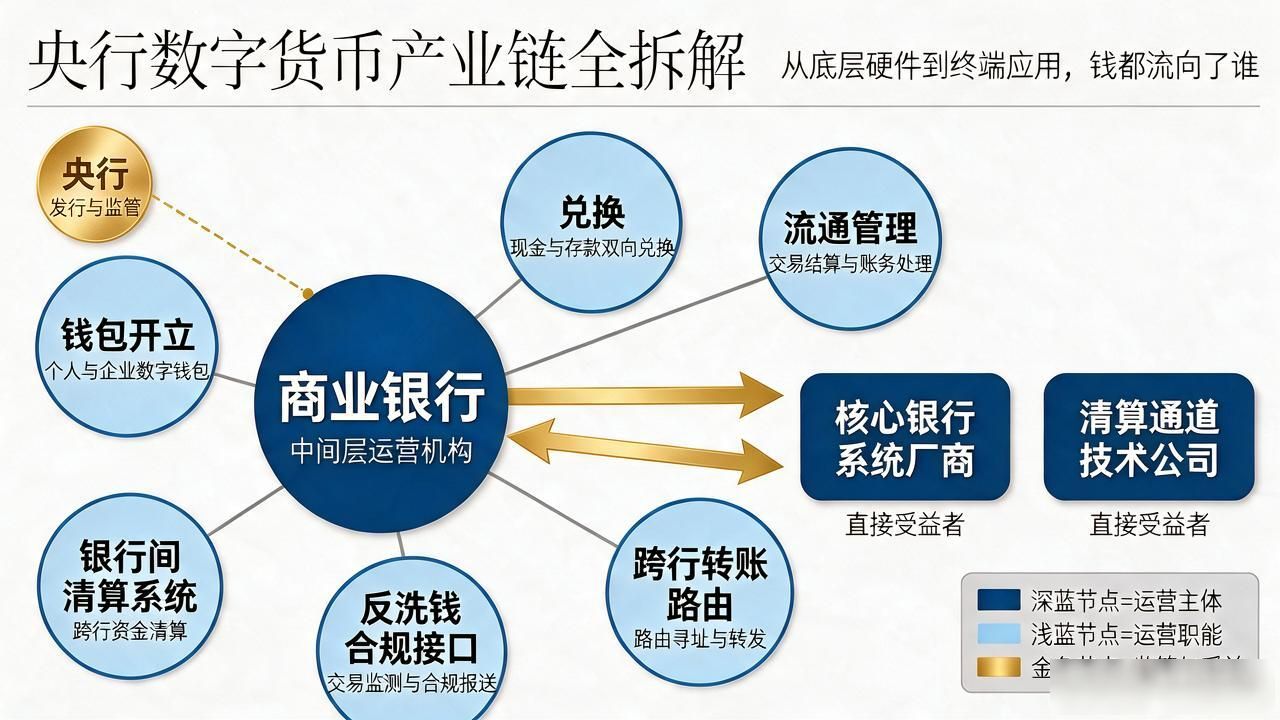
中间层是运营机构。数字人民币采用"央行—银行"两层架构央行数字货币产业链,商业银行作为运营方,负责钱包开立、兑换和流通管理。银行间清算系统、反洗钱合规接口、跨行转账路由,这些活儿看着不起眼,一旦跑通就是长期现金流。做核心银行系统的厂商和做清算通道的技术公司,是这一层最直接的受益者。
最外面一层是场景。地铁、政务缴费、跨境结算、供应链金融央行数字货币产业链全拆解:从底层硬件到终端应用,钱都流向了谁,每个场景背后都需要不同的独立软件开发商去适配。数字人民币的推广节奏跟地方财政补贴、消费券发放强绑定,场景落地速度决定了整条链的营收兑现节奏。
这条链里利润分布极不均匀。硬件层一次性投入大但回本慢,应用层项目制多、利润率薄,真正持续赚钱的卡在中间运营层。下一个问题留给你:如果明年数字人民币全面放开跨境场景,你觉得自己持仓的公司,是"卖铲子"的还是"淘金"的?