
搞数字货币量化别光堆指标,这几个实操技巧比满屏公式管用得多
做数字货币量化,我踩了四年坑才明白一件事:真正拉开差距的不是模型多精巧,而是你执行的时候有没有一套"笨办法"兜底。别被那些论文里的alpha因子唬住,落地的时候,几个土方法往往比复杂公式管用得多。
回测这件事搞数字货币量化别光堆指标,这几个实操技巧比满屏公式管用得多,十个人有九个会翻车。我早期拿历史K线跑策略,夏普比率漂亮得不像话,一上实盘就被滑点和手续费吃得体无完肤。后来我强制自己把回测里的成交假设改掉,按当前盘口深度去模拟,结果发现策略收益直接砍掉三成。别嫌麻烦数字货币的量化技巧,这一步不做好,后面全白搭。
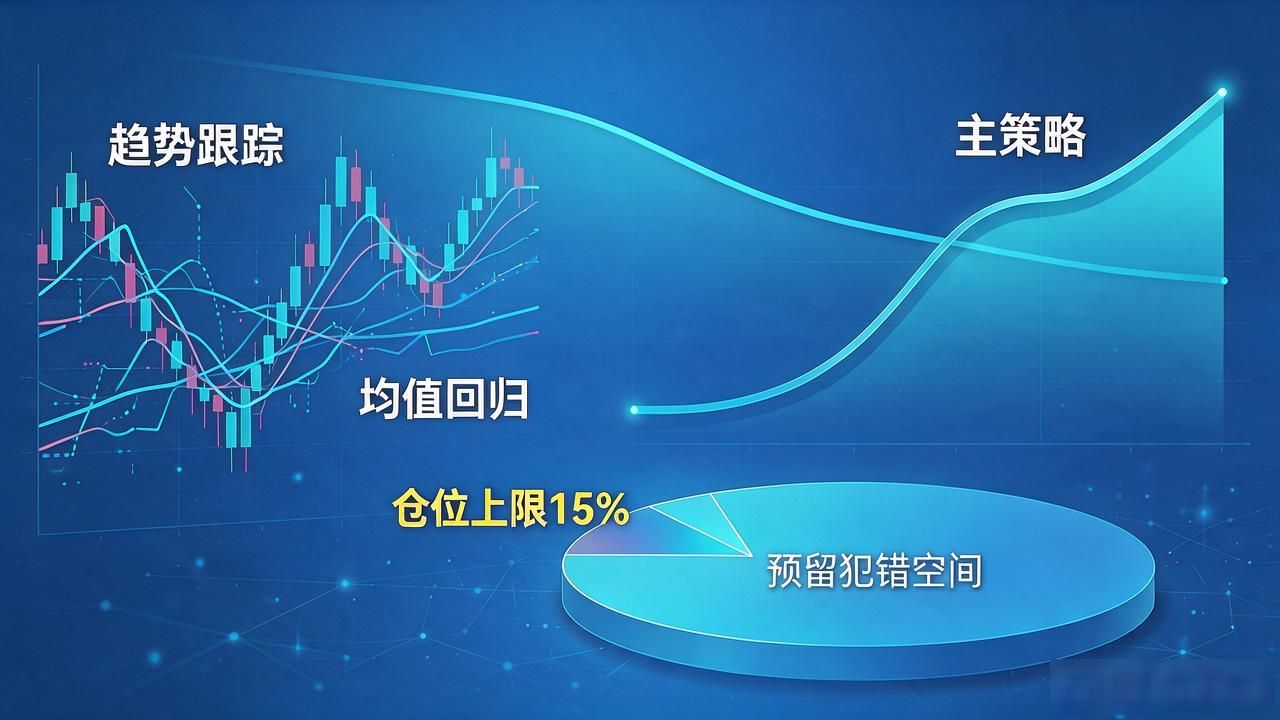
策略选择上,我劝你别同时跑七八个。趋势跟踪和均值回归看着都不错,混在一起信号打架,最后哪个都没执行到位。我现在的做法是只留一个主策略,仓位上限锁死在总资金的15%,剩下全是预留的"犯错空间"。看着赚得慢,但账户曲线没崩过。
执行层面,最该自动化的是止损。人为盯着K线做决策,情绪一上头就"再等等",等回过神来已经亏了百分之二十。我把止损线写进脚本,触发就平仓,不给犹豫的机会。另外每周跑一次策略健康度检查,参数漂移超过阈值就暂停,别硬扛。
你最近在跑量化策略吗?回测和实盘之间,最大的那个坑你踩过了没有?