银行数字货币最新投资,2026年普通人怎么买不踩坑
干财富管理这行五年,客户问得最多的就是银行数字货币能不能投、怎么投。2026年上半年,数字人民币试点城市扩到50个,各大行密集推出数字资产托管和收益类产品,但真要把钱放进去,门道比想象中多。
拿工行和建行来说,它们上线的"数字钱包+"功能不只是存零钱,还能配置挂钩数字人民币的结构性存款,年化在2.1%到3.5%之间浮动。坑在于,这类产品底层本质是银行理财,流动性受限银行数字货币最新投资,2026年普通人怎么买不踩坑,提前赎回要扣0.5%手续费,急用钱的人会很难受。
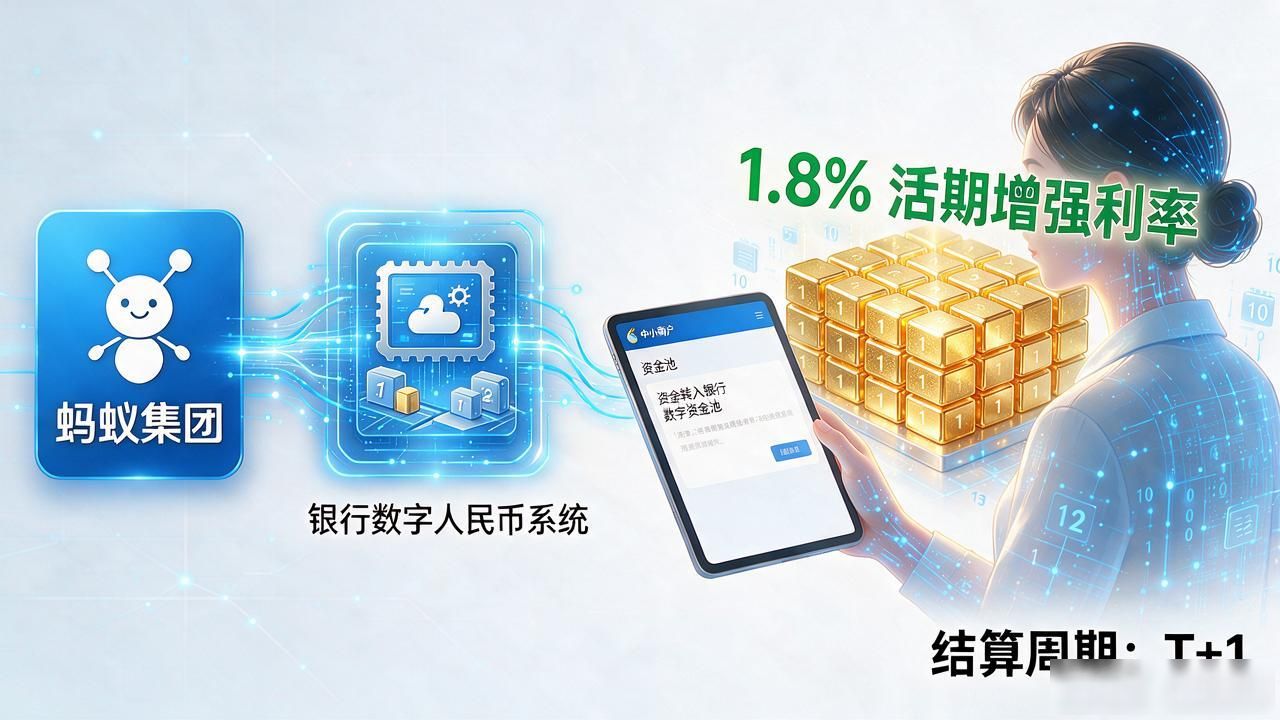
企业端也值得留意。今年蚂蚁集团和阿里的数字支付跟银行数字人民币系统打通后,不少中小商户把经营回笼款直接转进银行的数字资金池,享受1.8%的活期增强利率,比传统对公活期高出一个点。但结算周期是T+1,不是实时到账,现金流紧张的话要提前算好账。
风险这块必须讲清楚。数字人民币本身是法币,没有币价波动风险,但银行基于它开发的挂钩数字资产理财、智能合约质押类产品银行数字货币最新投资,底层可能涉及加密资产对冲,极端行情下会触发熔断。我见过最惨的案例是去年某城商行一款三年期产品,底层混入了链上稳定币,兑付时本金打了九折,赎回的储户亏了不少。