别盯着K线了,数字货币的实质不是新货币别盯着K线了,数字货币的实质不是新货币,是信用记账系统,是信用记账系统
在银行柜台坐了八年,见过太多人举着手机问"比特币能当钱花吗"。绝大多数人把数字货币和"钱"划了等号,这是误解。数字货币的实质不是某种新货币,而是一套去中心化的信用记录系统,它记录的是"谁对谁欠了什么",而非"印了一张纸"。
技术上,区块链做的事极其朴素:把账本从一家银行分散到几万个节点上。你转给张三一百块数字货币的实质是,全网都要记账。没有谁给你发币,信用来自共识本身——几万个独立节点同时认可这笔交易,它才成立。这和央行印钞逻辑完全不同,一个是"我说了算",一个是"大家都认"。
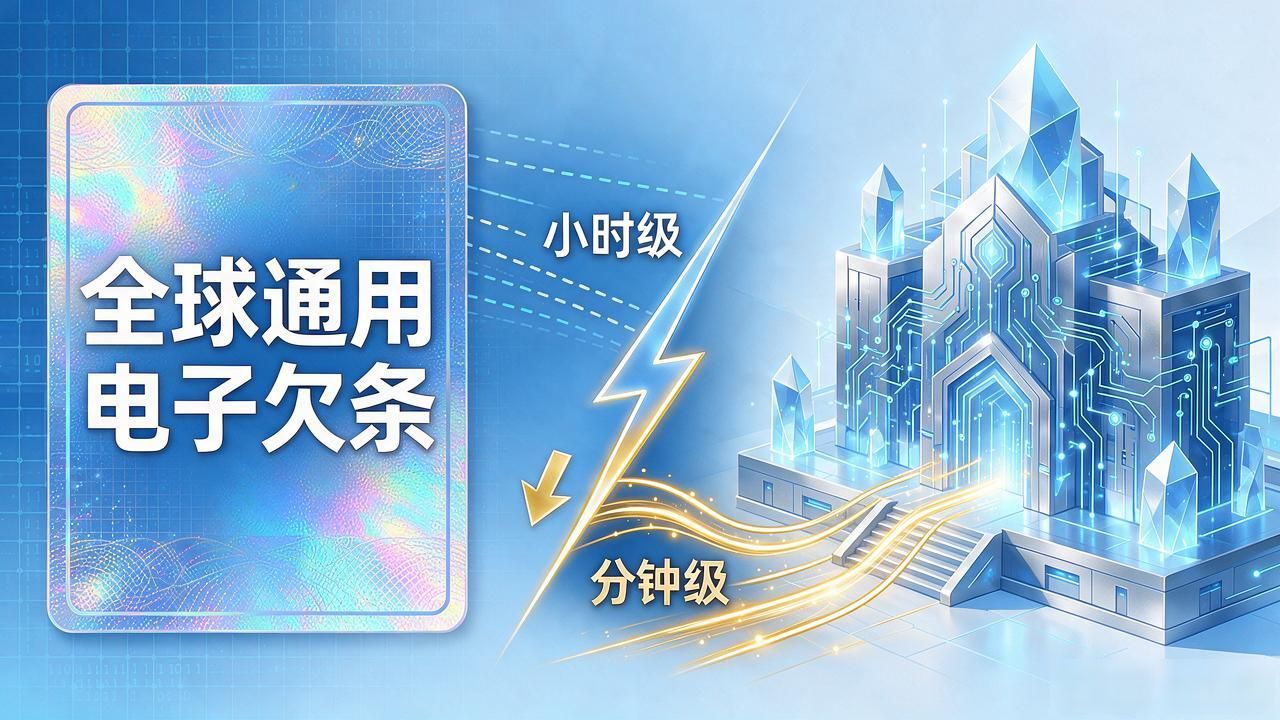
往经济实质里挖一层,数字货币解决的核心问题不是创造财富,而是降低信任成本。跨境汇款要三四天、手续费高,本质是各国银行间信用对接太慢。用一套公共账本替代几十家清算机构,交易时间从小时级压到分钟级。它更像一张全球通用的"电子欠条",不是新钱包。
但欠条也有违约风险。没有央行兜底、没有存款保险,价格可以一天翻倍或腰斩。它的定位从来不是替代现金,而是特定场景下的信用工具——高频跨境结算、智能合约执行、小金额匿名支付。当理财产品炒,和当基础设施用,完全是两回事。