
数字货币技术没那么玄,做了8年金融IT的来说几句真话
在银行金融科技部门干了八年,赶上央行数字货币试点,从底层架构到清结算链路都摸过一遍。很多人一提数字货币就想到炒币,其实完全不是一回事,这套技术真正要解决的,是支付体系里几代人绕不开的老问题。
最直观的感受是可编程支付。传统转账是一锤子买卖,钱到了就是到了。数字货币能嵌入合约条件,比如政府发补贴,限定只能买农资、只能去指定商户,到账那一刻条件就锁死。去年一个省级试点真跑通过,底层是智能合约加多重签名,不是PPT里画饼。
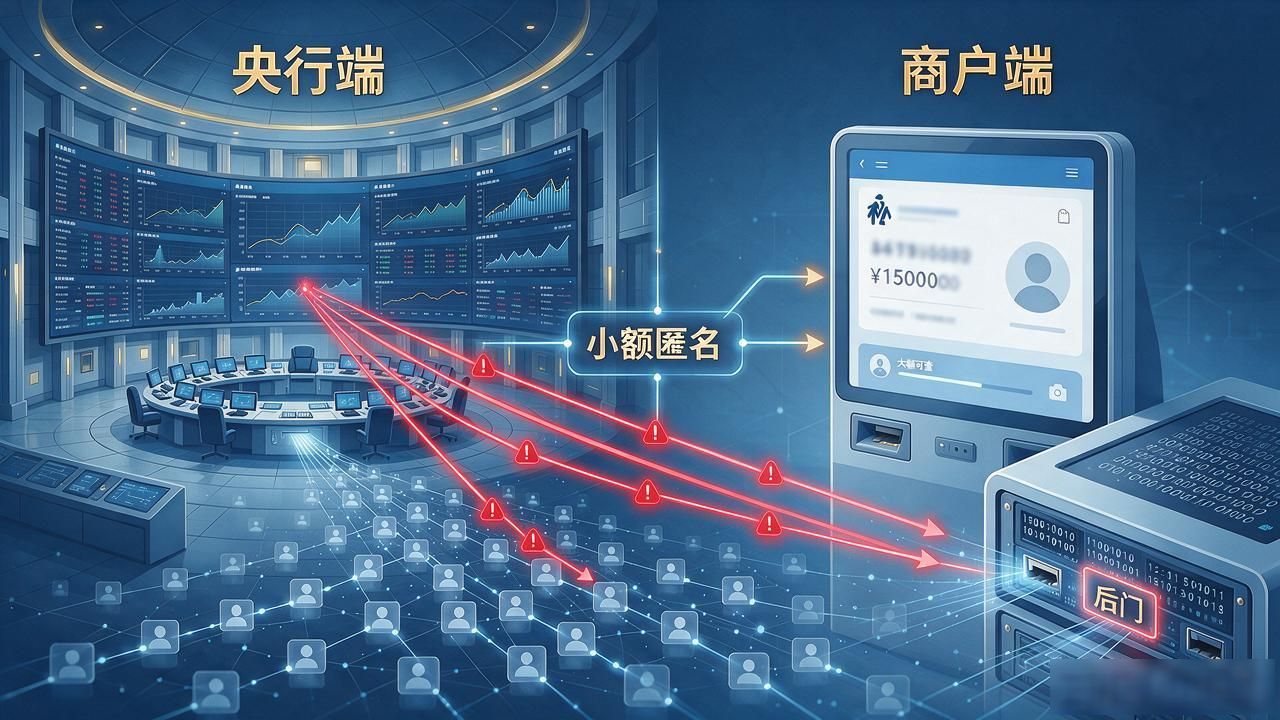
被低估的点是匿名与可追溯的平衡。公众担心"央行看光我的余额",实际架构里商户端和央行端是分离的,小额匿名、大额可查,跟现金逻辑一脉相承。真正该警惕的是技术供应商的接口权限,谁写代码谁就有后门风险,这比匿名性本身更现实。
落地层面,跨机构互操作性是最大堵点。每家银行核心系统不同数字货币技术的思考,接入数字人民币钱包,有的要改三四十个接口,有的要重做清分模块。我们那批试点机构平均磨合了四个月数字货币技术没那么玄,做了8年金融IT的来说几句真话,不是技术难,是协调成本太高。技术早就不需要讨论"能不能"了,讨论的是怎么最快铺下去。
你日常支付更在意到账速度,还是更在意这笔钱能不能被"条件化"使用?评论区聊聊,我挺好奇普通用户和从业者视角差多少。