
央行数字货币跟支付宝微信有啥本质区别,普通人该不该关注
我在银行科技部干了十几年,被问最多的就是央行数字货币跟日常支付有啥不同。说白了,它就是国家发的数字版现金,跟支付宝、微信那套商业支付不是一回事。
最核心的区别在于它是法定货币,跟你兜里的纸币、硬币一个性质,国家信用直接背书。支付宝余额是商业预付价值,平台要是出问题了,钱就悬在那儿提不出来。数字人民币没有中间商,它本身就是钱,不存在"平台不让你提现"这种事。
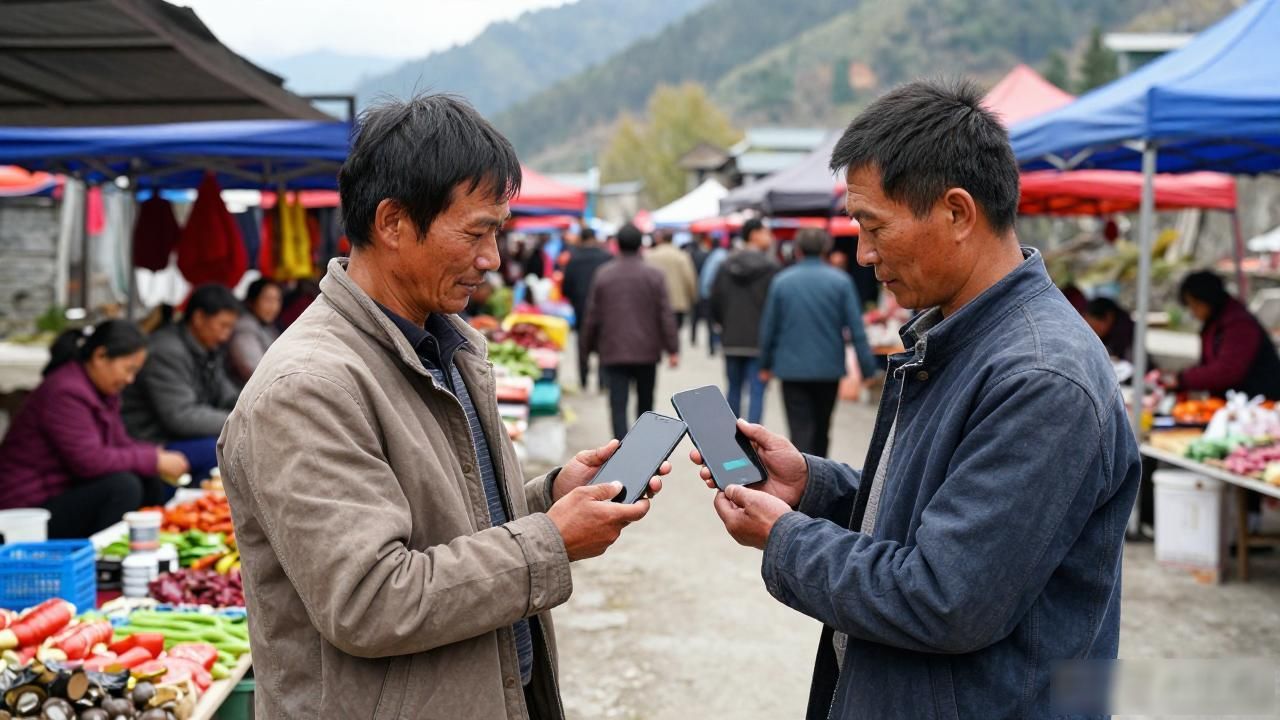
技术这块,它支持离线支付。手机没信号、没网,两个设备碰一下照样能转钱,体验跟扫二维码差不多。你想想山区赶集、地震之后通信全断,现金好歹还能用,但纸币丢了就真没了。离线支付把这种极端场景也兜住了,比纯现金多一层保障。
还有一个很多人忽略的层面:跨境结算。现在企业做外贸央行数字货币跟支付宝微信有啥本质区别,普通人该不该关注,走SWIFT系统要过三四家银行,手续费高、到账动辄两三天。数字货币搞跨境支付通道,理论上几分钟到账,成本能降一大截。这背后其实是国家在货币话语权上的战略布局,不单纯是技术升级。
普通人最在意的肯定是隐私。数字人民币走的是可控匿名——小额消费中央银行数字货币,商家和平台看不到你是谁;但大额交易、可疑资金流向,央行能追到源头。跟现金的完全匿名不一样,也跟商业支付全程留痕不一样,取的是个中间值。你的消费数据不会被一家公司攥在手里,这点我觉得挺关键的。