央行发数字货币财务端怎么转 说透几条跟钱包最有关的变化
央行数字货币不只是技术问题,更牵扯财务体系的底层重构。我在这条线跟了八年,最深的感受是很多人把数字人民币理解成"电子钱包",完全忽略了它背后央行资产负债表的重新划分。发行、流通、销毁每个环节都对应着真金白银的财务记账,跟以前印钞票、管准备金是同一套逻辑。
具体到发行环节数字货币 央行财务,数字人民币的投放直接走央行的负债科目,跟现金发行没有本质区别。但以前现金一旦出门,央行管不到它落在谁手里;数字人民币的"可编程"特性意味着央行第一次能在流通端做精细化财务追踪。每笔交易都有完整审计链,对账务核对来说,效率和准确性是质的提升。
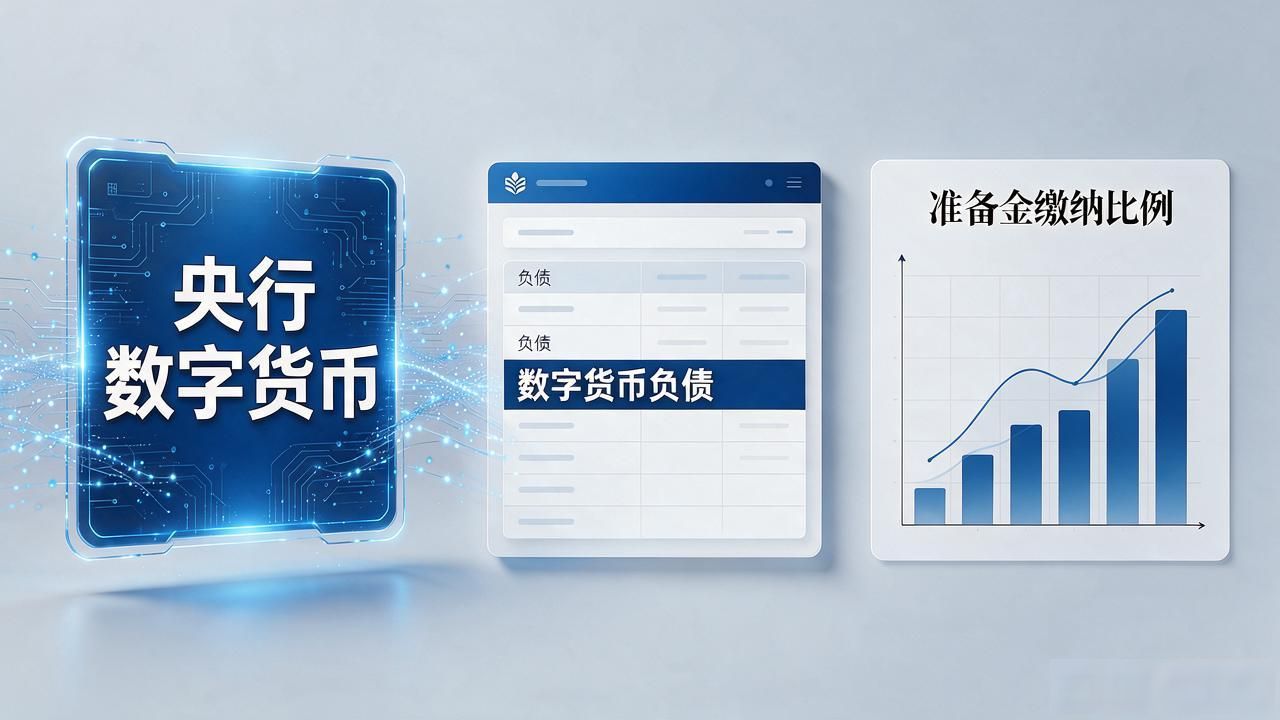
对商业银行和支付机构而言,财务端的变化很实在。央行给运营机构划定了准备金缴纳比例,数字人民币兑换回法币时央行发数字货币财务端怎么转 说透几条跟钱包最有关的变化,商业银行的储备金占用会明显增加。去年试点阶段,几家运营机构的财务报表里"数字货币负债"已经单独列示,不再混在普通存款里。做财务分析的人,这个新科目值得盯紧。
从国际角度看,央行数字货币的财务框架直接影响跨境结算成本。传统SWIFT体系下一笔跨境转账,中间行、代理行层层抽佣,财务成本极高。数字人民币跨境试点走央行间直接清算,省掉中间环节后,结算财务链路被压缩到两步以内。对做外贸结算的企业,成本变化是肉眼可见的。