500圆面值数字货币啥时候能用,大额转账、交学费终于不用跑银行了
最近500元面值的数字货币进入讨论视野,不少人觉得这只是"换了张纸"。实际上,500圆面值数字货币的推出500圆面值数字货币,意味着大额支付从银行卡预约、现金搬运,变成手机里一笔即达的操作。我做了十几年企业采购,对大额资金流转的麻烦体会太深。
之前公司付一笔八十万的设备尾款,得先预约银行、填三联单、等审核500圆面值数字货币啥时候能用,大额转账、交学费终于不用跑银行了,对方到账还要再等半天,碰上节假日更是抓瞎。有了这个面值,大额拆分、合并支付都能实时到账,离线结算的特性让断网情况下也能完成交易,工地、偏远仓库这些场景再也不用干等。
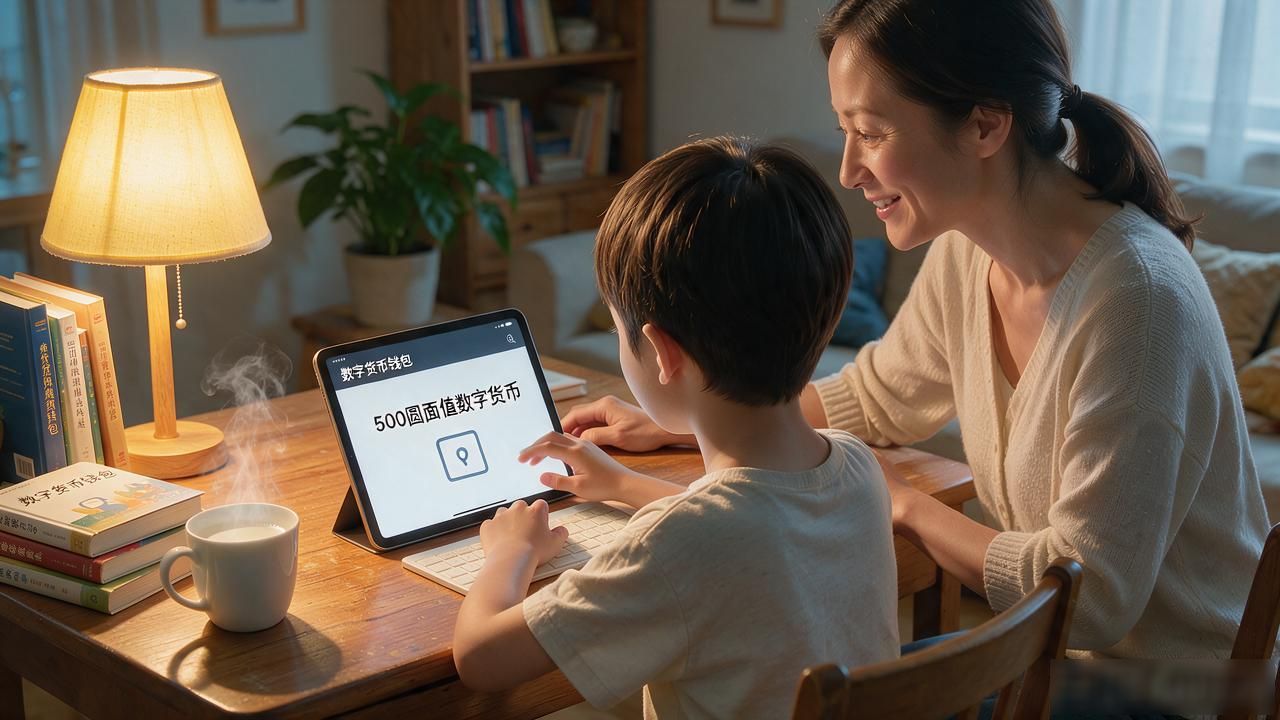
对普通家庭来说,变化同样具体。孩子学费、房贷月供、给父母的赡养费,过去走银行卡有手续费,跨行还要等。数字货币零手续费、逐笔可追溯,每月几笔固定支出不用再记来记去,钱包里设好归集规则,钱到就分好。
还有一个容易被忽略的点。500元面值让数字货币的流通粒度更合理。现在一万元交易要扫二十笔小额,商户端记账麻烦。面值拉高之后,交易颗粒度和现实商业节奏对上了,中小商户的收银压力能减轻不少。
面值的调整不是单纯的技术升级,是让数字支付真正贴合"大额、高频、多场景"的日常需求。等它全面铺开,口袋里那张"数字零钱包",大概会比现在厚实得多。