数字货币联名卡到底怎么挑?别光盯优惠力度,这几样才关键
干了八年支付产品数字货币联名卡到底怎么挑?别光盯优惠力度,这几样才关键,见过太多人办卡只盯着立减金额。聊聊数字货币联名卡那些真正影响日常体验的细节。
绑卡通道和跨行结算是很多人没注意的。同一张联名卡,在自家钱包和第三方聚合支付里走,费率差能到三倍。有客户抱怨"别人刷同一张卡打折更多",其实是结算通道不同。办卡前最好问清默认走哪条链路,能不能手动切换。
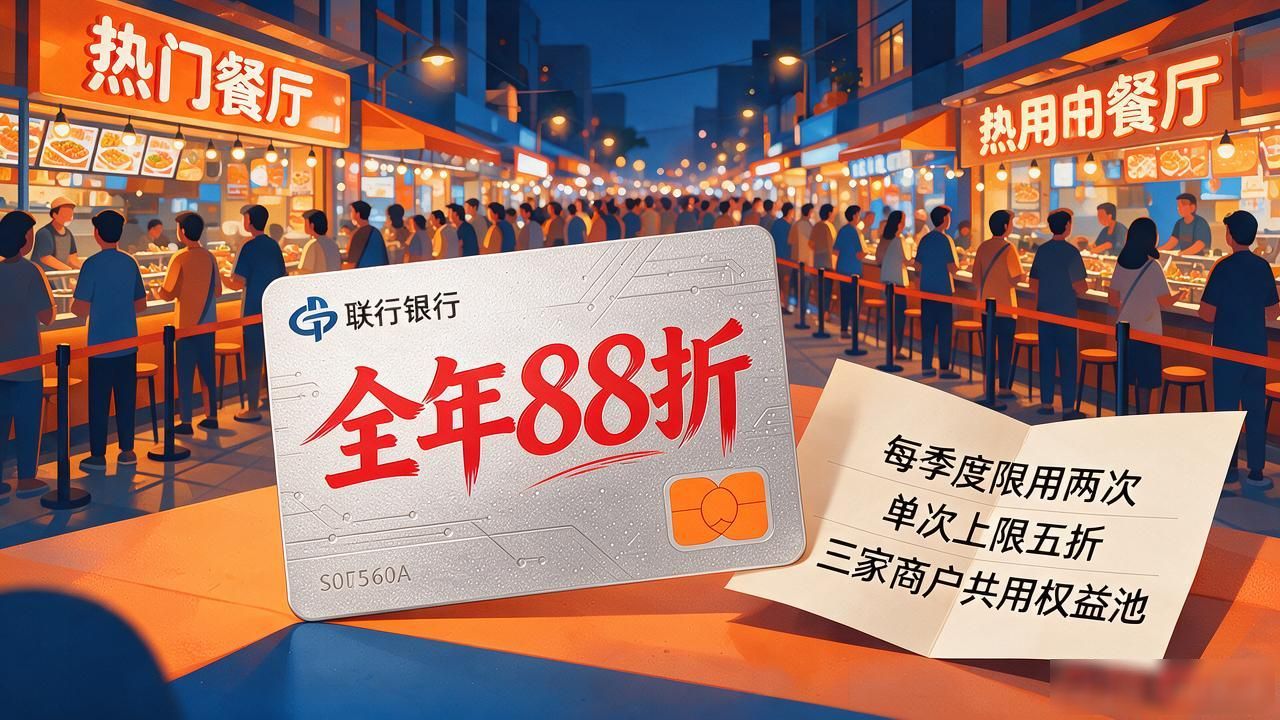
联名权益有效期是个坑。卡面写"全年88折",细则里每季度限用两次,单次上限五折。我审过一份方案,权益池三家商户共用,热门餐厅周末基本约不上。建议把细则对着高频消费场景逐条过一遍,别被"最高享"三个字带节奏。
风控比传统银行卡严不少。数字货币钱包有实名等级,Ⅰ类户单日限额一千,办联名卡前得确认自己账户等级够不够用。有客户买了张高端联名卡,钱包没升级Ⅱ类,大额消费直接弹回,体验很割裂。办卡当天顺手把等级提上去最稳妥。
售后退换也别含糊。联名卡涉及两个出卡方,退卡换卡时两边系统对接周期能拖到二十天。有客户七月提的换卡申请,八月才收到新卡数字货币联名卡,中间那个月的权益直接作废。问清退换周期和过渡期权益怎么算,写进办理回执里。